Une hospitalisation représente souvent une source d’inquiétude pour les patients et leurs familles. En plus des préoccupations d’ordre médical, les formalités administratives et financières peuvent rapidement devenir complexes. En Belgique, le système AssurCard a été spécialement instauré afin de simplifier ces démarches auprès des hôpitaux.
Ce dispositif numérique relie directement les établissements hospitaliers et les compagnies d’assurance santé. Il permet notamment d’éviter l’avance des frais médicaux lors d’une admission en séjour classique ou en hôpital de jour. On vous propose ici un guide exhaustif pour comprendre le fonctionnement de l’AssurCard, découvrir l’ensemble de ses avantages et maîtriser chaque étape de son utilisation.
Sommaire
- 1 Qu’est-ce que l’AssurCard et comment fonctionne ce système en Belgique ?
- 2 Quels sont les avantages majeurs de l’utilisation de l’AssurCard ?
- 3 Tableau comparatif : Hospitalisation avec ou sans AssurCard
- 4 Mode d’emploi pas à pas : Comment utiliser votre AssurCard ?
- 5 Prise en charge, exclusions et limites : ce que l’AssurCard ne paie pas
- 6 Situations spécifiques et gestion des imprévus
- 7 Foire aux questions (FAQ) pratique sur l’AssurCard
- 7.1 À quel moment précis faut-il déclarer une hospitalisation ?
- 7.2 L’AssurCard fonctionne-t-elle pour les consultations en ambulatoire ?
- 7.3 L’AssurCard est-elle valable pour les séjours hospitaliers à l’étranger ?
- 7.4 Comment modifier une adresse ou des données erronées sur l’AssurCard ?
- 7.5 Que faire si l’hôpital facture des frais après la sortie ?
- 7.6 Les enfants et les ayants droit ont-ils leur propre numéro AssurCard ?
- 8 Conseils pratiques pour préparer sereinement votre hospitalisation
Qu’est-ce que l’AssurCard et comment fonctionne ce système en Belgique ?
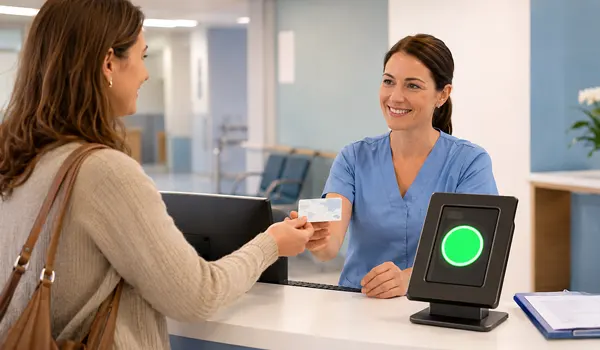
Le système AssurCard constitue une plateforme d’échange numérique sécurisée facilitant les interactions entre les assurés, les institutions hospitalières et les compagnies d’assurance privées.
La passerelle informatique entre l’hôpital et les assureurs santé
La société AssurCard SA gère un réseau informatique reliant la majorité des hôpitaux belges aux organismes assureurs. Concrètement, cette infrastructure assure le transfert automatisé et sécurisé des données administratives et des factures de soins.
Grâce à cette technologie, le traitement papier traditionnel est totalement supprimé. Dès l’arrivée du patient, l’établissement hospitalier sait si la compagnie d’assurance prend en charge le séjour. L’hôpital adresse ensuite directement ses états d’honoraires et ses relevés de frais à l’assureur, sans passer par l’intermédiaire du patient.
Qui gère la plateforme AssurCard SA ?
AssurCard SA est une entité tierce indépendante fondée pour standardiser la facturation hospitalière en Belgique. Elle ne commercialise pas directement d’assurance hospitalisation. Son rôle principal consiste à offrir un support technologique fiable aux compagnies adhérentes.
Cette entreprise garantit la conformité des échanges de données avec les exigences légales et les normes de protection de la vie privée. Elle met également à disposition des bornes interactives dans de nombreux halls d’admission hospitaliers pour faciliter les déclarations sur place.
Quelles sont les compagnies d’assurance affiliées en Belgique ?
De nombreuses compagnies d’assurance de premier plan ont intégré le système AssurCard dans leurs polices d’assurance hospitalisation. On retrouve notamment des acteurs majeurs du marché belge :
- Ethias
- Allianz
- Belfius Insurance
- Corona Direct
- D’autres compagnies et caisses d’assurance santé complémentaires pour entreprises et particuliers
Lorsque vous souscrivez un contrat d’assurance soins de santé auprès de l’un de ces assureurs, une carte nominative AssurCard vous est généralement délivrée. Cette adhésion vous donne un accès direct aux services de facturation électronique dans l’ensemble des hôpitaux conventionnés du pays.
Quels sont les avantages majeurs de l’utilisation de l’AssurCard ?
L’adoption du système AssurCard offre de nombreux atouts pratiques et financiers qui transforment l’expérience d’une admission hospitalière.
Le système de tiers payant hospitalier : zéro avance de frais
Le principal avantage pour l’assuré réside dans le mécanisme du tiers payant. Sans cette couverture, un patient doit avancer l’intégralité ou une partie substantielle des frais de séjour et attendre plusieurs semaines un remboursement.
Avec l’AssurCard, l’assureur règle directement la facture hospitalière auprès de l’établissement de soins. Vous n’avez pas besoin de débloquer de fonds de votre compte bancaire pour couvrir les coûts d’hospitalisation. De ce fait, votre budget personnel demeure parfaitement préservé lors d’une intervention médicale imprévue.
La suppression des acomptes à l’admission
Lors d’une admission classique, la plupart des hôpitaux exigent le versement immédiat d’un acompte financier. Cette somme peut s’élever à plusieurs centaines d’euros, en particulier lors d’un séjour en chambre individuelle.
Grâce à la validation électronique préalable de votre AssurCard, l’hôpital supprime purement et simplement cette demande d’acompte. Votre enregistrement au bureau des admissions s’effectue sans aucun paiement préalable au guichet.
La dématérialisation complète des démarches administratives
La gestion traditionnelle d’un sinistre médical exige de rassembler de multiples documents justificatifs, d’attendre les factures par courrier postal, puis de les expédier manuellement à votre assureur. Cette procédure s’avère longue et génère parfois des retards de traitement.
Le réseau AssurCard numérise l’intégralité du flux documentaire. Les factures sont émises au format électronique et transmises instantanément. En outre, le risque d’égarer des quittances originales ou des certificats de soins est complètement écarté.
Le suivi en direct de vos déclarations et de vos dossiers
La plateforme en ligne officielle d’AssurCard met à votre disposition un portail transparent. Vous pouvez vous y connecter pour vérifier l’état d’avancement de votre déclaration avant même d’entrer à l’hôpital.
Vous avez la certitude que votre dossier a bien été pris en compte par votre assureur. De même, les décisions de prise en charge s’affichent clairement sur votre interface sécurisée, ce qui vous permet de préparer votre séjour en toute sérénité.
Tableau comparatif : Hospitalisation avec ou sans AssurCard
Pour mieux visualiser les bénéfices pratiques de ce dispositif, voici un résumé comparatif des étapes clés d’une hospitalisation selon le mode de gestion choisi.
| Critères de comparaison | Hospitalisation avec AssurCard | Hospitalisation classique (sans AssurCard) |
|---|---|---|
| Acompte à l’admission | Aucun acompte demandé par l’hôpital | Acompte obligatoire à régler au guichet |
| Avance de la facture principale | Prise en charge directe par l’assureur | Paiement intégral avancé par le patient |
| Envoi des justificatifs | Transmission électronique 100 % automatique | Envoi postal manuel des factures originales |
| Délai de remboursement | Gestion instantanée via le tiers payant | Attente de plusieurs semaines pour le versement |
| Démarches après la sortie | Règlement uniquement des éventuels suppléments non couverts | Suivi complet du dossier et calcul des quotes-parts |
Mode d’emploi pas à pas : Comment utiliser votre AssurCard ?
Pour bénéficier d’une prise en charge sans accroc, il convient de respecter une procédure simple articulée autour de trois étapes successives.
Étape 1 : La déclaration préalable d’hospitalisation
Premièrement, effectuez votre déclaration d’hospitalisation quelques jours avant la date de votre intervention programmée. Vous disposez de plusieurs canaux simples et rapides pour réaliser cette formalité :
- En vous rendant directement sur le site internet officiel d’AssurCard
- En vous connectant à l’espace client en ligne ou à l’application mobile de votre compagnie d’assurance
- En utilisant les bornes interactives AssurCard situées à l’entrée des hôpitaux partenaires
- Par téléphone auprès du service d’assistance de votre assureur santé
Durant cette saisie, vous devrez renseigner votre numéro de carte AssurCard personnel, la date exacte de votre admission, le nom de l’établissement hospitalier ainsi que le motif général de l’hospitalisation.
Étape 2 : L’arrivée à l’hôpital et la signification des statuts Feu Vert et Feu Rouge
Deuxièmement, lors de l’enregistrement de votre demande, le système informatique interroge instantanément la base de données de votre assureur pour vérifier la validité de votre police d’assurance. Un statut visuel immédiat est alors attribué à votre dossier :
- Le statut Feu Vert : Ce statut indique que vos droits sont ouverts et que le principe du tiers payant est accordé. Vous pouvez vous présenter au bureau des admissions de l’hôpital sans payer d’acompte. Il vous suffit de présenter votre carte physique ou d’indiquer votre numéro AssurCard.
- Le statut Feu Rouge : Ce signal ne signifie pas automatiquement que vos soins sont exclus de votre contrat d’assurance. Il indique simplement que le système de tiers payant automatisé ne peut pas s’appliquer immédiatement pour cette admission. Dans ce cadre, vous devrez régler l’acompte et la facture à l’hôpital, puis envoyer vos justificatifs à votre assureur pour obtenir un remboursement ultérieur selon les termes habituels de votre police.
Étape 3 : Le séjour, la sortie et le traitement de la facture hospitalière
Troisièmement, pendant votre séjour, l’hôpital comptabilise l’ensemble des actes médicaux, des soins infirmiers, des frais de séjour et du matériel utilisé. Une fois votre sortie effectuée, l’établissement centralise ces données dans une facture globale.
Cette facture est transmise de manière électronique directement à votre assureur. La compagnie procède à la vérification des montants et effectue le paiement des sommes couvertes par votre contrat. Si des frais restent à votre charge personnelle, votre assureur vous transmet un décompte récapitulatif détaillé vous invitant à régler uniquement le solde restant.
Prise en charge, exclusions et limites : ce que l’AssurCard ne paie pas
Bien que le système AssurCard simplifie considérablement la vie des assurés, il est essentiel de comprendre ses limites contractuelles et financières.
Différence cruciale entre tiers payant et couverture effective du contrat
Une confusion fréquente chez les assurés consiste à penser que l’obtention d’un « Feu Vert » garantit la prise en charge de 100 % des frais hospitaliers. En réalité, le système AssurCard n’est qu’un outil de communication et d’avance de trésorerie.
L’accord technique de tiers payant ne modifie en rien les clauses de votre contrat d’assurance hospitalisation. Les conditions générales, les plafonds d’intervention, les franchises et les exclusions légales stipulés dans votre police d’assurance restent pleinement d’application.
Les suppléments d’honoraires et le choix de la chambre individuelle
Le choix du type de chambre lors de votre admission influence directement le coût final de votre séjour hospitalier. Si vous optez pour une chambre individuelle, les médecins hospitaliers ont le droit légal de facturer des suppléments d’honoraires importants.
Selon le niveau de formule souscrit auprès de votre compagnie, votre contrat d’assurance peut plafonner ou exclure ces dépassements d’honoraires. Lorsque ces suppléments excèdent les limites de votre couverture santé, le montant excédentaire demeure entièrement à votre charge personnelle.
Les frais de confort personnel et les franchises applicables
Certains frais engagés durant votre séjour hospitalier ne présentent pas de caractère médical direct et sont systématiquement exclus de la prise en charge par les assurances :
- Les frais de téléphonie, de connexion internet et de location de télévision dans la chambre
- Les repas et les lits d’appoint pour les personnes accompagnantes
- Les produits d’hygiène ou de confort personnel non prescrits médicalement
- La franchise annuelle prévue contractuellement dans votre contrat d’assurance
Pour récupérer ces montants non couverts, la compagnie d’assurance applique généralement un mécanisme de compensation sur les remboursements de vos frais pré- et post-hospitaliers, ou vous envoie une facture pour régler la différence.
Situations spécifiques et gestion des imprévus
Diverses circonstances imprévues peuvent survenir lors de votre parcours de santé et nécessitent des démarches spécifiques.
Carte physique égarée, oubliée ou non reçue
Si vous ne retrouvez pas votre carte en plastique au moment de partir pour l’hôpital, rassurez-vous : la carte physique n’est ni obligatoire ni indispensable pour faire valoir vos droits. Seul le numéro d’identification à plusieurs chiffres figurant sur votre carte est nécessaire.
Vous pouvez facilement retrouver ce numéro sur vos documents de police d’assurance, sur vos attestations annuelles ou directement dans l’espace client en ligne de votre assureur. Communiquez simplement cette suite de chiffres à l’agent du bureau des admissions ou tapez-la sur la borne interactive de l’établissement.
Admission en urgence : comment régulariser votre dossier ?
En cas d’urgence médicale grave, les soins et la prise en charge immédiate du patient constituent la priorité absolue. Vous n’avez pas besoin de réaliser une déclaration préalable avant de vous rendre au service des urgences.
Dès que la situation médicale est stabilisée, vous-même ou un membre de votre famille pouvez déclarer l’hospitalisation sur le site internet d’AssurCard ou auprès de votre assureur. Il suffit de communiquer le numéro AssurCard au service de facturation de l’hôpital avant la sortie définitive pour que le tiers payant soit appliqué rétroactivement.
Hospitalisation dans un établissement hospitalier non conventionné
La quasi-totalité des hôpitaux généraux et cliniques universitaires en Belgique participent au réseau AssurCard. Toutefois, si vous êtes admis dans une structure privée non conventionnée ou lors d’un séjour hospitalier à l’étranger, le dispositif de tiers payant électronique ne fonctionnera pas.
Dans ce cas de figure, vous devez régler l’acompte et la facture finale directement auprès de l’établissement de santé. Par la suite, rassemblez l’ensemble des factures originales acquittées et transmettez-les à votre assureur pour obtenir le remboursement de votre sinistre selon les barèmes de votre contrat.
Gestion numérique des cartes de services et documents personnels
Les démarches administratives de la vie quotidienne se digitalisent de plus en plus rapidement en Belgique.
Tout comme de nombreux citoyens vérifient régulièrement leurs avantages extralégaux électroniques en apprenant à consulter le solde de leur carte Edenred sur leur espace personnel, la consultation du statut de votre couverture hospitalière sur votre compte AssurCard s’effectue en quelques clics depuis n’importe quel navigateur.
Cette centralisation en ligne permet de conserver une vision claire sur l’ensemble de ses droits et de gérer ses documents administratifs en toute autonomie.
Foire aux questions (FAQ) pratique sur l’AssurCard
Voici les réponses aux questions les plus fréquentes posées par les assurés pour tirer le meilleur parti de leur carte hospitalisation.
À quel moment précis faut-il déclarer une hospitalisation ?
Dès que votre médecin traitant ou votre chirurgien confirme la date d’une intervention, vous pouvez enregistrer votre déclaration. Il est conseillé de réaliser cette formalité au moins une semaine avant votre entrée afin de vérifier l’obtention du statut Feu Vert et d’éviter toute attente le jour de l’admission.
L’AssurCard fonctionne-t-elle pour les consultations en ambulatoire ?
Non, le système AssurCard est spécifiquement réservé aux séjours avec hospitalisation complète ainsi qu’aux admissions en hôpital de jour (one-day clinic). Les consultations médicales classiques chez un généraliste ou un spécialiste en cabinet privé ne peuvent pas être enregistrées sur ce système.
L’AssurCard est-elle valable pour les séjours hospitaliers à l’étranger ?
Le système de tiers payant automatisé AssurCard fonctionne exclusivement au sein du réseau hospitalier belge affilié. Si vous êtes hospitalisé lors d’un voyage à l’étranger, vous devez faire appel à la centrale d’assistance internationale de votre compagnie d’assurance et conserver toutes vos factures pour un remboursement ultérieur.
Comment modifier une adresse ou des données erronées sur l’AssurCard ?
Si vous constatez une erreur dans vos coordonnées personnelles ou si vous venez de déménager, vous pouvez mettre à jour ces informations directement en ligne sur le portail internet d’AssurCard ou via l’espace client de votre compagnie d’assurance.
Que faire si l’hôpital facture des frais après la sortie ?
Il arrive que l’hôpital envoie une note résiduelle pour des dépenses non prises en charge par votre contrat, comme des frais de confort ou des suppléments hors garantie. Examinez le décompte fourni par votre assureur pour comprendre la répartition des montants et réglez le solde indiqué directement à l’hôpital ou à votre compagnie.
Les enfants et les ayants droit ont-ils leur propre numéro AssurCard ?
Oui, chaque membre de la famille couvert par le contrat d’assurance hospitalisation dispose de son propre numéro d’identification individuel. Lors de la déclaration pour un enfant, assurez-vous d’utiliser son numéro personnel et non celui du parent souscripteur.
Conseils pratiques pour préparer sereinement votre hospitalisation
L’utilisation de l’AssurCard constitue une solution remarquable pour alléger la charge mentale liée aux formalités médicales en Belgique. Pour vous assurer un déroulement parfait lors de votre prochain séjour hospitalier, gardez à l’esprit ces quelques recommandations essentielles :
- Anticipez votre déclaration en ligne dès que la date de l’intervention est fixée par le corps médical.
- Vérifiez systématiquement le statut obtenu (Feu Vert) avant votre départ pour l’hôpital.
- Conservez votre numéro d’assuré accessible sur votre smartphone ou dans votre portefeuille.
- Renseignez-vous au préalable sur les conditions de prise en charge des chambres individuelles prévues dans votre police d’assurance.
- Conservez tous les reçus de frais médicaux engagés avant et après l’hospitalisation pour les transmettre à votre assureur dans le cadre de la couverture pré- et post-hospitalière.
En suivant ces conseils simples, vous bénéficierez pleinement de tous les avantages du système AssurCard et pourrez vous concentrer entièrement sur votre rétablissement et votre santé.